“เอ๋” ผู้รับเหมาแจงปมเงิน 45 ล้าน ยืนยันโอนคืน “ก๊อต” ตามคำขอ เผยถูกตรวจสอบภาษี
คำโปรย: “เอ๋” ผู้รับเหมาก่อสร้าง เปิดเผยผ่านรายการโหนกระแสเมื่อวันที่ 29 ตุลาคม 2569 ถึงธุรกรรมเงินที่เข้าบัญชีแล้วถูกขอให้โอนต่อไปยังบัญชีของ “ก๊อต” อธิป สามีของบุ๋ม ปนัดดา พร้อมยืนยันว่าไม่ได้รับเงินทอน และระบุว่าขณะนี้กำลังเผชิญการตรวจสอบทางภาษีและกังวลความเสี่ยงทางกฎหมาย ประเด็นสำคัญที่ยังต้องหาคำตอบ คือวัตถุประสงค์ของธุรกรรมแต่ละรายการ แหล่งที่มาของเงิน และเอกสารที่ใช้ประกอบการก่อสร้าง
เปิดคำชี้แจงผู้รับเหมา ปมเงินโอนเข้าบัญชีแล้วโอนกลับ
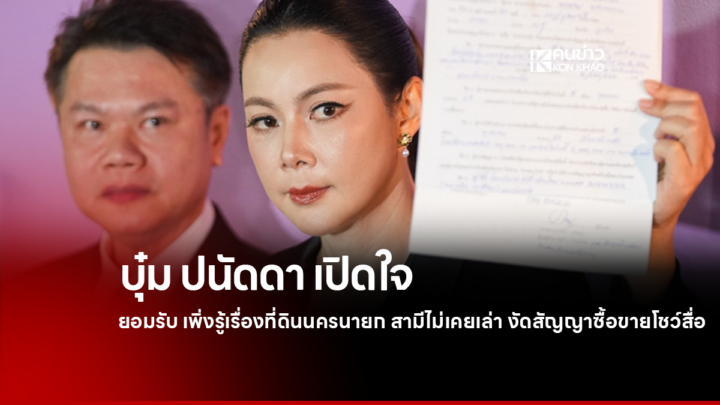
ประเด็นเส้นทางการเงินที่เชื่อมโยงกับมูลนิธิองค์กรทำดีและโครงการพูลวิลล่าในจังหวัดภูเก็ต กลับมาเป็นที่สนใจอีกครั้ง หลัง “เอ๋” ผู้รับเหมาก่อสร้าง ออกมาชี้แจงผ่านรายการโทรทัศน์เมื่อวันที่ 29 ตุลาคม 2569 โดยยืนยันว่าเงินบางส่วนที่โอนเข้าบัญชีของตนไม่ได้เป็นค่าจ้างก่อสร้าง แต่เป็นเงินที่ตนระบุว่าได้รับแจ้งจาก “ก๊อต” อธิป อนันทวรรณ ให้โอนกลับไปยังบัญชีส่วนตัว
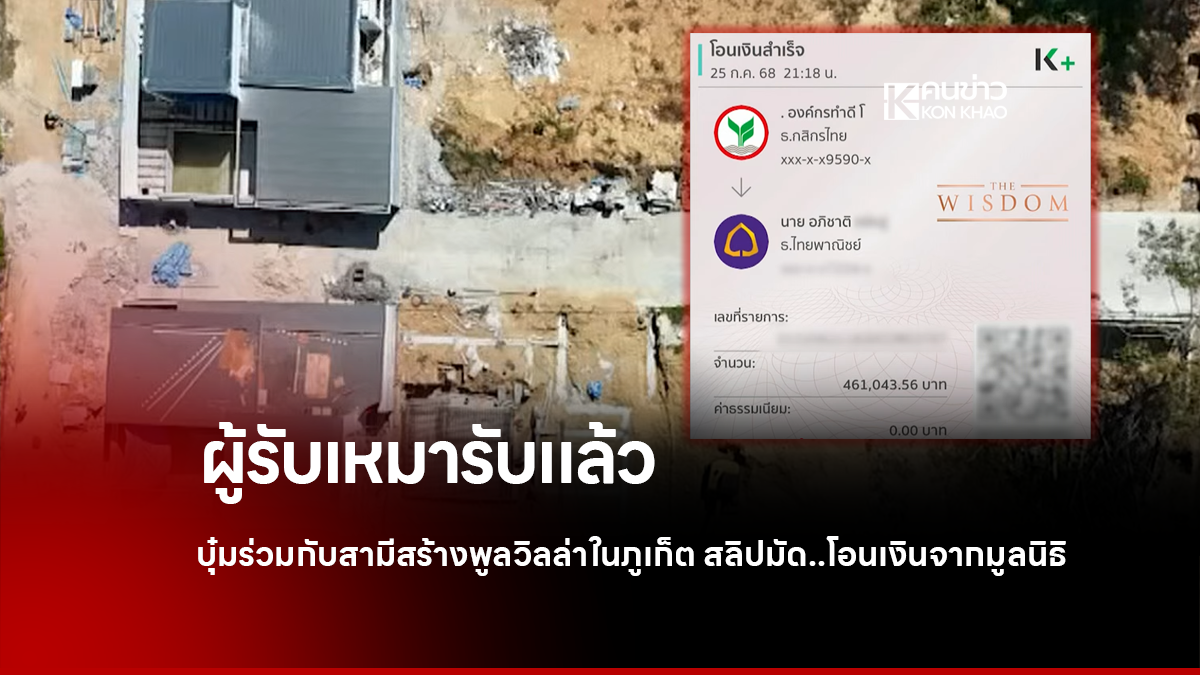
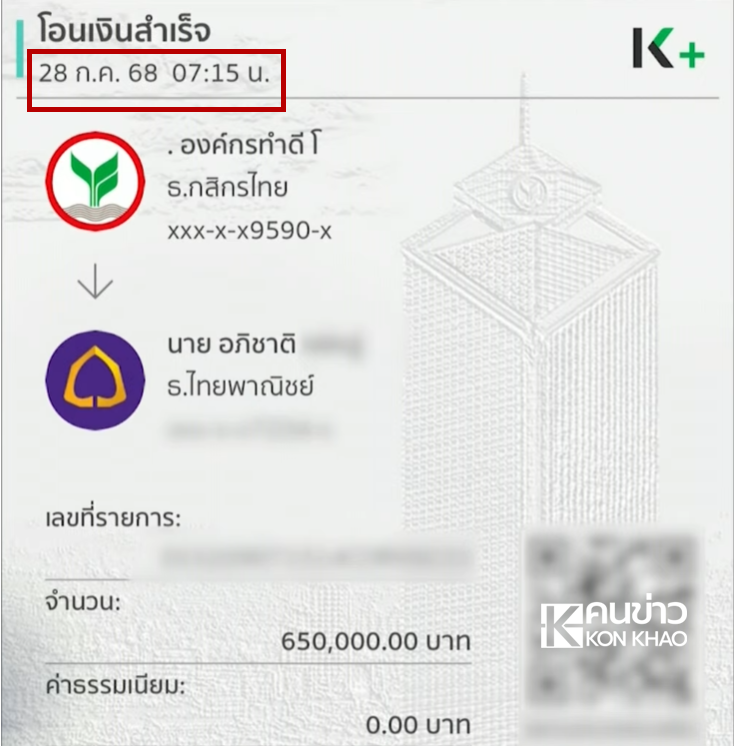
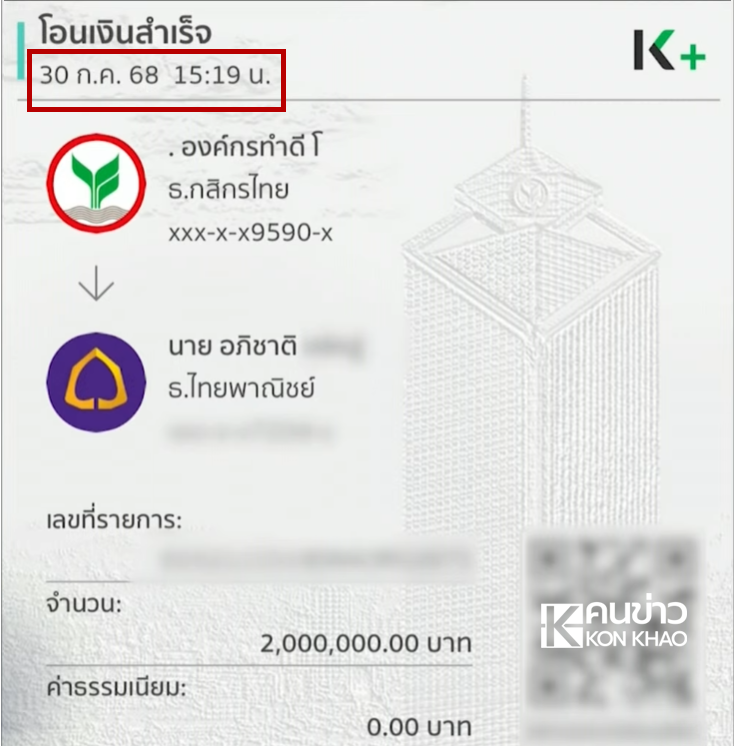
ตามรายงานข่าวของเดลินิวส์และมติชน ผู้รับเหมาระบุว่าเงินที่เกี่ยวข้องมีอย่างน้อยสองส่วน ได้แก่ เงินที่รับมาเพื่อใช้ในงานก่อสร้างพูลวิลล่าที่จังหวัดภูเก็ต และเงินอีกส่วนที่เข้าบัญชีแล้วมีการขอให้โอนกลับ โดยเขายืนยันว่าได้โอนเงินส่วนหลังคืนตามที่ได้รับแจ้ง และปฏิเสธว่าได้รับเงินทอนจากธุรกรรมดังกล่าว
อย่างไรก็ตาม คำชี้แจงของผู้รับเหมาเป็นข้อมูลจากฝ่ายที่เกี่ยวข้อง ยังต้องตรวจสอบเทียบกับรายการเดินบัญชี สัญญา ใบเสนอราคา ใบวางบิล เอกสารภาษี และคำชี้แจงจากบุคคลหรือหน่วยงานที่เกี่ยวข้อง จึงจะสามารถอธิบายวัตถุประสงค์ของธุรกรรมแต่ละรายการได้ครบถ้วน
เงินประมาณ 45 ล้านบาทมาจากไหน และถูกโอนต่ออย่างไร?
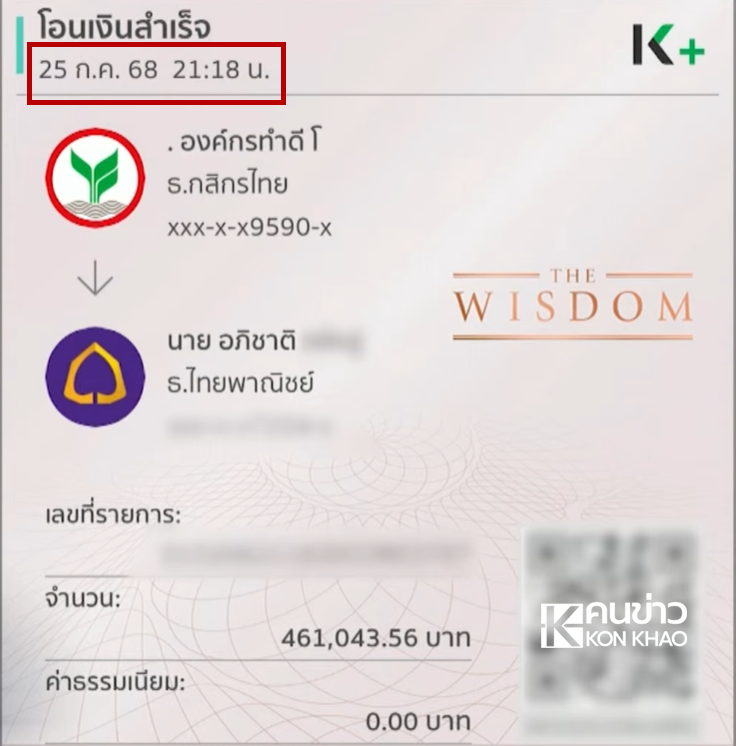
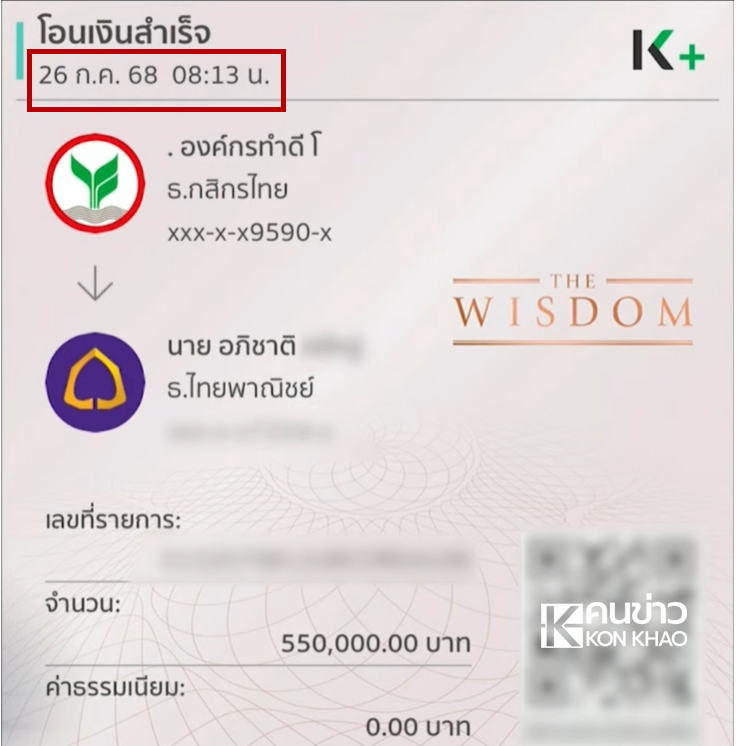
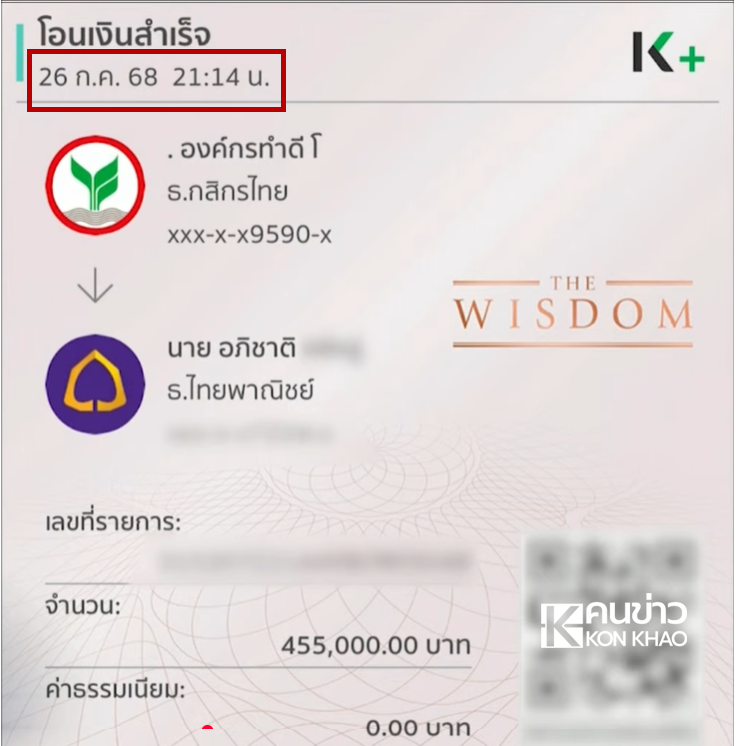
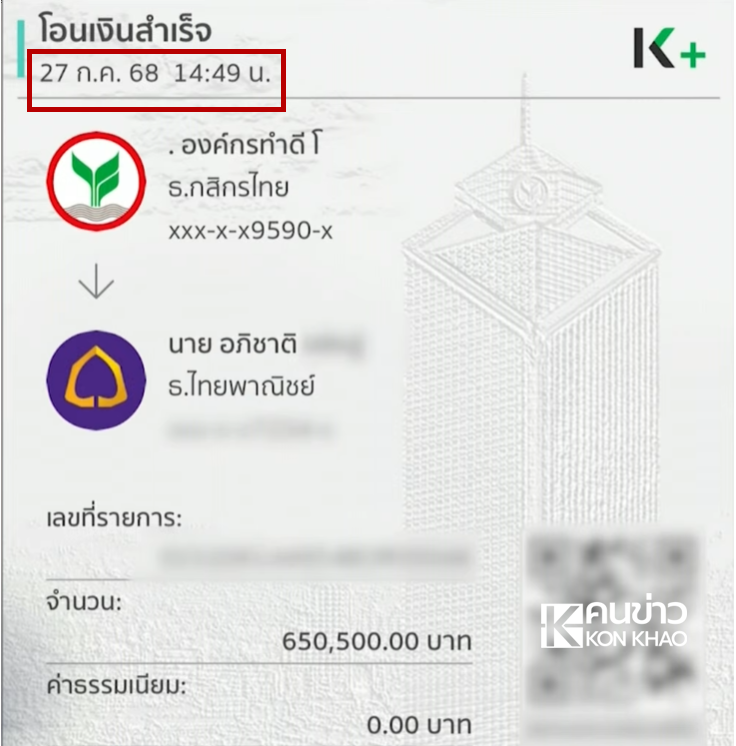
รายงานของ The Thaiger ระบุว่า รายการเดินบัญชีที่สื่อได้รับมีเงินจากบัญชีมูลนิธิองค์กรทำดีโอนเข้าบัญชีผู้รับเหมา 6 ครั้ง ในวันที่ 23 ธันวาคม 2568 และ 5 มกราคม 2569 รวมประมาณ 45 ล้านบาท โดยผู้รับเหมาระบุว่าเงินดังกล่าวถูกโอนกลับไปยังบัญชีของก๊อตตามคำขอ
ประเด็นนี้ทำให้เกิดคำถามสำคัญว่า การโอนเงินผ่านบัญชีผู้รับเหมามีวัตถุประสงค์ใด มีเอกสารรองรับการจ่ายเงินอย่างไร และเหตุใดเงินบางส่วนจึงถูกโอนต่อไปยังบัญชีบุคคลแทนที่จะอยู่ในบัญชีของผู้รับเงินตามเอกสารงานก่อสร้าง
ตัวเลขประมาณ 45 ล้านบาทที่ถูกกล่าวถึงในข่าวเป็นยอดธุรกรรมที่ต้องตรวจสอบรายละเอียด ไม่ควรตีความโดยอัตโนมัติว่าเป็นความเสียหาย เป็นเงินที่นำไปใช้ผิดวัตถุประสงค์ หรือเป็นหลักฐานยืนยันการกระทำผิดทางอาญา เพราะข้อสรุปเหล่านี้ต้องอาศัยหลักฐานและการตรวจสอบจากหน่วยงานที่มีอำนาจ
เงินก่อสร้างพูลวิลล่ากับเงิน 45 ล้านบาท เป็นคนละส่วนกันหรือไม่?
อีกประเด็นที่ต้องแยกให้ชัด คือเงินที่ใช้ในโครงการพูลวิลล่าที่ภูเก็ตกับเงินประมาณ 45 ล้านบาทที่ผู้รับเหมาระบุว่าโอนกลับให้ก๊อต
มติชนรายงานว่า ผู้รับเหมาอธิบายว่าเงินค่าก่อสร้างพูลวิลล่ามีเอกสารประกอบ เช่น BOQ หรือบัญชีแสดงปริมาณงานและราคาวัสดุ รวมถึงใบเสนอราคา โดยระบุว่าในช่วงแรกเป็นลักษณะการร่วมลงทุน ก่อนเปลี่ยนมาเป็นการรับจ้างก่อสร้าง และได้รับเงินค่าก่อสร้างประมาณ 20 ล้านบาท
ผู้รับเหมายังระบุว่า เงินที่เกี่ยวข้องกับงานพูลวิลล่ามาจากหลายบัญชี ทั้งบัญชีของก๊อต บัญชีของบุ๋ม ปนัดดา และบัญชีที่เกี่ยวข้องกับมูลนิธิ รวมประมาณ 28 ล้านบาทตามคำชี้แจงของเขา พร้อมยืนยันว่าเงินประมาณ 45 ล้านบาทเป็นอีกส่วนหนึ่งที่ไม่เกี่ยวกับการก่อสร้างพูลวิลล่า
ข้อมูลดังกล่าวเป็นคำอธิบายจากผู้รับเหมา ขณะที่รายละเอียดแหล่งเงิน วัตถุประสงค์ของการโอน และความสัมพันธ์ระหว่างเอกสารก่อสร้างกับรายการเดินบัญชี ยังจำเป็นต้องตรวจสอบจากเอกสารต้นฉบับและคำชี้แจงของทุกฝ่าย ไม่ควรนำยอดประมาณ 28 ล้านบาทและ 45 ล้านบาทมารวมเป็นความเสียหาย หรือสรุปว่าเป็นเงินก้อนเดียวกันโดยไม่มีหลักฐานรองรับ
ทำไมผู้รับเหมาจึงกังวลเรื่องภาษีและคดีฟอกเงิน?
ผู้รับเหมาระบุว่า ขณะนี้ตนได้รับผลกระทบจากการตรวจสอบธุรกรรมทางการเงินและประเด็นภาษี รวมถึงกังวลว่าอาจต้องชี้แจงต่อหน่วยงานที่เกี่ยวข้องในเรื่องการโอนเงินและการดำเนินโครงการก่อสร้าง
สำหรับผู้ประกอบการ การมีเงินจำนวนมากไหลผ่านบัญชีบริษัทโดยไม่มีเอกสารอธิบายธุรกรรมที่สอดคล้องกัน อาจทำให้ต้องใช้หลักฐานชี้แจงว่าเงินแต่ละรายการเป็นรายได้จากการรับจ้าง เงินลงทุน เงินรับแทน หรือเงินที่โอนผ่านตามคำสั่งของบุคคลอื่น แต่ละกรณีมีความหมายทางบัญชีและภาษีแตกต่างกัน จึงต้องพิจารณาตามข้อเท็จจริงและเอกสารของธุรกรรมนั้น
ส่วนประเด็นฟอกเงินนั้น การมีเงินโอนเข้าหรือโอนต่อเพียงอย่างเดียวไม่ได้ทำให้สรุปได้ว่าผู้เกี่ยวข้องกระทำความผิด การพิจารณาต้องอาศัยข้อเท็จจริงเกี่ยวกับที่มาของเงิน วัตถุประสงค์ของธุรกรรม พฤติการณ์ที่เกี่ยวข้อง และองค์ประกอบตามกฎหมาย โดยผู้เกี่ยวข้องยังมีสิทธิชี้แจงและต่อสู้ตามกระบวนการยุติธรรม
ขณะนี้ข้อมูลที่เผยแพร่ต่อสาธารณะยังไม่เพียงพอให้สรุปว่าผู้รับเหมาหรือบุคคลอื่นมีความผิดฐานฟอกเงิน หรือมีการหลีกเลี่ยงภาษีแล้ว การตรวจสอบจากหน่วยงานที่มีอำนาจและผลการพิจารณาตามกฎหมายจึงเป็นขั้นตอนสำคัญ
ปมใบเสนอราคาและเอกสารก่อสร้าง ต้องตรวจสอบอะไรบ้าง?
นอกจากเส้นทางเงินแล้ว ยังมีคำถามเกี่ยวกับใบเสนอราคา ใบวางบิล และเอกสารที่ใช้ประกอบการโอนเงิน โดยรายงานข่าวของ MGR Online ระบุว่า ผู้รับเหมากล่าวถึงกรณีที่ได้รับการขอให้จัดทำใบเสนอราคาในนามมูลนิธิ และกล่าวถึงการโอนเงินบางส่วนกลับไปยังบัญชีส่วนตัวของก๊อต
การตรวจสอบประเด็นนี้ควรพิจารณาอย่างน้อย 3 ด้าน
- เอกสารตรงกับงานจริงหรือไม่ — ใบเสนอราคา ใบสั่งจ้าง ใบวางบิล ใบกำกับภาษี และหลักฐานส่งมอบงาน ต้องสอดคล้องกับงานที่ดำเนินการจริง
- เส้นทางเงินมีเหตุผลทางธุรกิจหรือไม่ — ต้องตรวจสอบว่าเงินจ่ายให้ใคร ด้วยวัตถุประสงค์ใด และมีการโอนกลับหรือเปลี่ยนผู้รับเงินด้วยเหตุผลอะไร
- ผู้มีอำนาจอนุมัติและผู้รับผิดชอบคือใคร — ต้องตรวจสอบว่าใครเป็นผู้สั่งจ่าย อนุมัติรายการ จัดทำเอกสาร และมีหน้าที่ดูแลเงินขององค์กรในช่วงเวลาที่เกิดธุรกรรม
การพบความไม่สอดคล้องในเอกสารอาจเป็นเหตุให้ต้องตรวจสอบเพิ่มเติม แต่ยังไม่ควรสรุปว่ามีการปลอมเอกสารหรือกระทำผิดจนกว่าจะมีหลักฐานเพียงพอ
บุ๋ม ปนัดดา และมูลนิธิองค์กรทำดี ต้องชี้แจงประเด็นใด?
ประเด็นนี้เกี่ยวข้องกับเงินที่สื่อรายงานว่าออกจากบัญชีมูลนิธิองค์กรทำดี จึงมีคำถามถึงวัตถุประสงค์ของการจ่ายเงินและความเกี่ยวข้องกับงานก่อสร้างแต่ละโครงการ
The Thaiger รายงานก่อนหน้านี้ว่า บุ๋ม ปนัดดา ชี้แจงว่าเงินประมาณ 45 ล้านบาทเป็นงบก่อสร้างอาคารและศูนย์ที่เกี่ยวข้องกับมูลนิธิในจังหวัดปทุมธานี และระบุว่าไม่ทราบเหตุผลที่เงินถูกโอนต่อไปยังบัญชีส่วนตัวของสามี ขณะที่ผู้รับเหมาให้ข้อมูลว่าไม่ได้เป็นผู้รับเหมาก่อสร้างอาคารมูลนิธิที่ปทุมธานี แต่ทำงานในโครงการพูลวิลล่าที่ภูเก็ต
คำชี้แจงทั้งสองฝ่ายจึงมีรายละเอียดที่แตกต่างกันในเรื่องขอบเขตงานก่อสร้างและวัตถุประสงค์ของเงิน การตรวจสอบอย่างเป็นธรรมจำเป็นต้องนำเอกสารสัญญา รายการเดินบัญชี หลักฐานการจ่ายเงิน และหลักฐานการก่อสร้างมาเปรียบเทียบกัน แทนการตัดสินจากคำกล่าวของฝ่ายใดฝ่ายหนึ่งเพียงอย่างเดียว
ผลกระทบต่อผู้บริจาคและผู้ประกอบการ
หากธุรกรรมดังกล่าวเกี่ยวข้องกับเงินบริจาคจริง ความชัดเจนเรื่องวัตถุประสงค์การใช้เงินและเอกสารตรวจสอบได้ย่อมมีความสำคัญต่อความเชื่อมั่นของผู้บริจาค เพราะเงินบริจาคควรสามารถอธิบายได้ว่าได้รับมาเพื่ออะไร ใช้จ่ายกับโครงการใด และมีหลักฐานยืนยันการใช้เงินอย่างไร
ในอีกด้านหนึ่ง ผู้ประกอบการรับเหมาก่อสร้างควรมีระบบเอกสารและบัญชีที่สามารถตรวจสอบย้อนกลับได้ โดยเฉพาะกรณีที่มีการรับเงินจากนิติบุคคลแล้วโอนต่อไปยังบุคคลอื่น การเก็บหลักฐานคำสั่งจ่าย สัญญา และเหตุผลของการโอนให้ครบถ้วน ช่วยลดความคลุมเครือเมื่อต้องชี้แจงต่อหน่วยงานรัฐ
อย่างไรก็ตาม ไม่ควรเหมารวมว่าธุรกรรมที่มีข้อสงสัยทุกกรณีเป็นการกระทำผิด และไม่ควรกล่าวหาบุคคลใดโดยไม่มีหลักฐานยืนยัน การตรวจสอบต้องแยกความรับผิดชอบของแต่ละคนตามบทบาทและข้อเท็จจริงที่พิสูจน์ได้
ประเด็นที่ต้องติดตามต่อ
จากข้อมูลที่เปิดเผยต่อสาธารณะ ประเด็นสำคัญที่ยังต้องติดตาม ได้แก่ ผลการตรวจสอบเส้นทางเงินและบัญชีที่เกี่ยวข้อง เอกสารที่อธิบายความเชื่อมโยงระหว่างเงินกับงานก่อสร้าง คำชี้แจงเพิ่มเติมจากบุคคลและมูลนิธิที่เกี่ยวข้อง ตลอดจนผลการตรวจสอบจากหน่วยงานด้านภาษีและหน่วยงานบังคับใช้กฎหมาย
ข้อเท็จจริงที่มีอยู่ในขณะนี้สะท้อนว่า มีธุรกรรมที่คู่กรณีให้คำอธิบายแตกต่างกัน และผู้รับเหมาระบุว่าตนได้รับผลกระทบจากการตรวจสอบ แต่ยังไม่ใช่ข้อสรุปว่าบุคคลใดกระทำความผิด การเปิดเผยเอกสารที่ตรวจสอบได้และการชี้แจงผ่านกระบวนการที่เหมาะสม จะเป็นกุญแจสำคัญในการคลี่คลายข้อสงสัยและรักษาความเชื่อมั่นของสาธารณชน